Wettsteuer 5,3 % und der reale Netto-Wert des Golf-Bonus
 Available in US
Inhaltsverzeichnis
26,50 Euro Steuer auf einen 100-Euro-Bonus — und plötzlich sieht die Bilanz anders aus
Mein erstes systematisches Berechnen des Bonus-Nettowerts war eine ernüchternde Erfahrung. Ein 100-€-Willkommensbonus mit fünffachem Umsatz, Mindestquote 2,0, eingerechnet mit 5,3 Prozent Wettsteuer pro Einsatz — der reale Netto-Wert lag bei etwa 60 bis 75 €, nicht bei den nominalen 100 €. Die Differenz von 25 bis 40 € ist nicht Marketing-Verlust, sie ist gesetzliche Steuer plus Marge-Effekte. Wer das vor Bonus-Aktivierung nicht durchrechnet, plant mit falschen Zahlen.
Im legalen deutschen Sportwettenmarkt mit Wetteinsätzen von 8,2 Mrd. € im Jahr 2024 — Tätigkeitsbericht der Gemeinsamen Glücksspielbehörde der Länder — ist die Wettsteuer ein struktureller Faktor, der jeden einzelnen Bonus-Plan beeinflusst. Sie gehört in die Mathematik vor der Aktivierung, nicht in die nachträgliche Erklärung des Ergebnisses.
In den nächsten Abschnitten geht es um die rechtliche Grundlage der Sportwettensteuer, die Bemessungsgrundlage im Detail, die konkrete Bonus-Netto-Rechnung und die Frage, wer die Steuer praktisch trägt — der Anbieter oder der Wettende.
§17 Rennwett- und Lotteriegesetz im Klartext
Die rechtliche Grundlage der Sportwettensteuer findet sich im Rennwett- und Lotteriegesetz, Paragraph 17. Der Wortlaut ist nicht kompliziert: Steuersatz 5,3 Prozent. Steuerschuldner: der Veranstalter der Wette, also der Buchmacher. Bemessungsgrundlage: der Wetteinsatz nach Abzug der enthaltenen Steuer.
Diese Regelung gilt seit Juli 2021 für alle GGL-lizenzierten Anbieter in Deutschland. Vorher galten unterschiedliche Sätze und Bemessungsgrundlagen — die Reform brachte eine Vereinheitlichung mit dem Glücksspielstaatsvertrag 2021.
Praktisch zahlt der Anbieter die Steuer ans Finanzamt und reicht sie typischerweise als Aufschlag an den Wettenden weiter. Die meisten deutschen Anbieter zeigen die Steuer entweder transparent als separaten Posten im Einsatz oder verstecken sie in einer leicht reduzierten Auszahlungs-Quote. Beide Varianten sind rechtlich zulässig.
Im Jahr 2024 ergab sich aus den 8,2 Mrd. € Wetteinsätzen ein Steueraufkommen von etwa 412 Mio. €. Diese Summe geht direkt in die öffentlichen Kassen und finanziert teilweise Spielerschutz-Massnahmen. Mathias Dahms vom Deutschen Sportwettenverband formulierte zur Marktstruktur, dass illegale Anbieter davon profitierten, ein deutlich breiteres Wettangebot bereitstellen zu können — insbesondere im Bereich Live-Wetten sowie bei der Anzahl der Sportarten und Wettbewerbe. Diese Marktdiagnose hängt direkt mit der Steuerlast zusammen: Illegale Anbieter zahlen keine 5,3 Prozent und können entsprechend bessere Quoten anbieten — was den Schwarzmarkt mit etwa 25 Prozent Marktanteil strukturell fördert.
Bemessungsgrundlage und die Differenz zur Brutto-Sicht
Hier kommt die mathematische Detailfrage. Die Bemessungsgrundlage ist nicht der eingezahlte Betrag, sondern der Wetteinsatz nach Steuer-Abzug. Diese Definition wirkt sich auf die exakte Steuer-Berechnung aus.
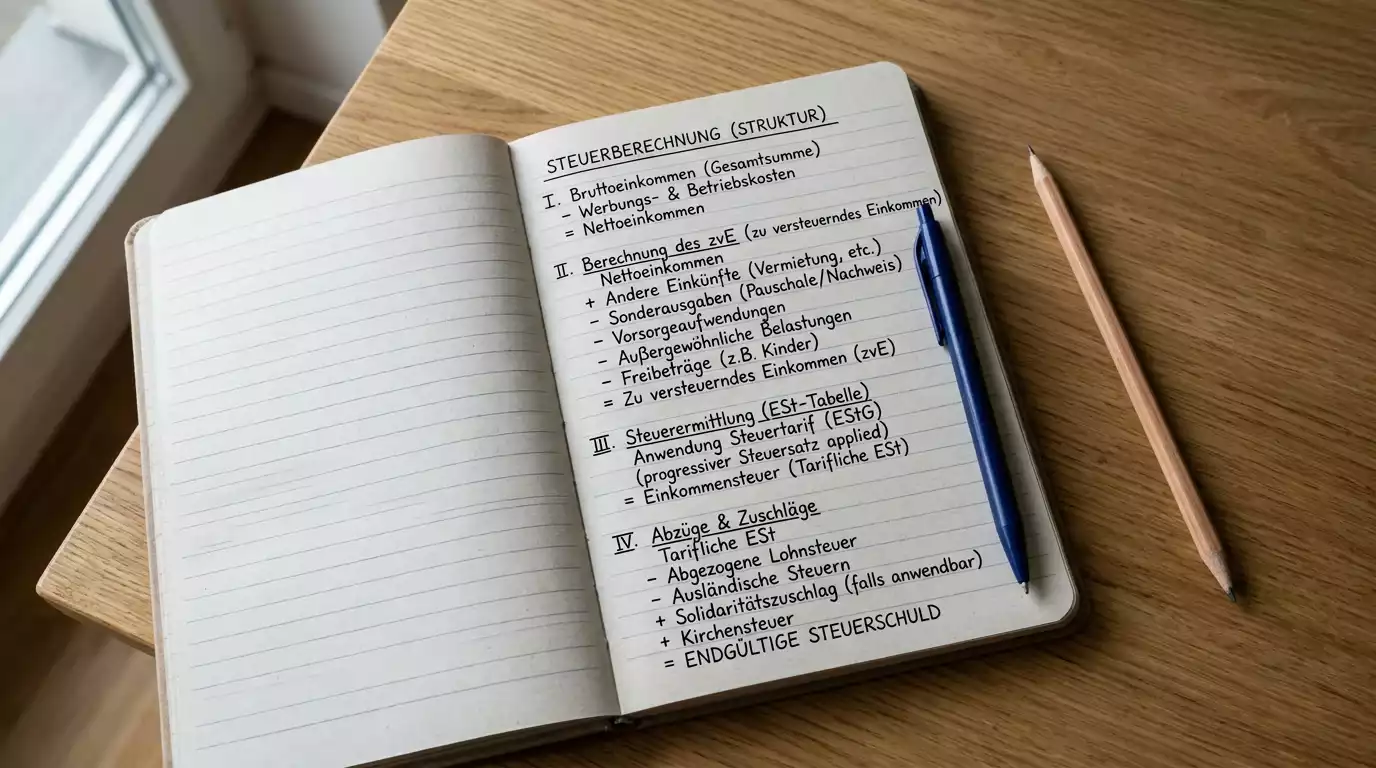
Konkret: Wer 100 € als Einsatz im Wett-System sieht, bezahlt nicht 100 € plus 5,3 € Steuer obendrauf. Stattdessen wird der 100-€-Betrag als brutto behandelt, der Netto-Einsatz ist 100 geteilt durch 1,053, also 94,97 €. Steuer 5,3 Prozent davon: 5,03 €. Die Summe aus Netto und Steuer ergibt wieder die 100 € brutto.
Wer 100 € einzahlt und sieht „Einsatz 100 €“ in der Wettquittung, hat real 94,97 € am Markt. Die 5,03 € sind bereits an das Finanzamt abgeführt — der Anbieter zeigt das transparent oder nicht, je nach Stil.
Bei der Auszahlung wirkt sich das anders aus. Eine Wette mit Einsatz 100 € und Quote 3,00 zahlt 300 € — die Steuer ist bereits beim Einsatz abgeführt, der Gewinn ist steuerfrei. Bei reduzierten Auszahlungs-Quoten — manche Anbieter rechnen die Steuer durch leicht reduzierte Auszahlung statt durch Einsatz-Aufschlag — bekommt der Wettende vielleicht 284,90 € statt 300 € auf eine 100-€-Wette mit Quote 3,00. Mathematisch ist das identisch zur Brutto-Netto-Logik.
Die Bonus-Netto-Rechnung im Detail
Hier kommt die Rechnung, die vor jeder Bonus-Aktivierung steht. Nehmen wir den typischen 100-€-Willkommensbonus mit fünffachem Umsatz, Mindestquote 2,0, Frist 30 Tage.
Erste Komponente: Bonus-Umsatz. 5 mal 100 € gleich 500 € Gesamtumsatz. Diese 500 € müssen im Wettsystem platziert werden, abzüglich Steuer pro Einsatz.
Zweite Komponente: Steuer auf den Umsatz. Bei 500 € Brutto-Einsatz fallen 500 mal 0,0503 gleich 25,15 € Steuer an. Das ist der gesetzliche Anteil, der vom Wertfluss subtrahiert wird.
Dritte Komponente: Marge des Anbieters in den Quoten. Bei einer Marktmarge von durchschnittlich acht bis zwölf Prozent verliert der Wettende statistisch weitere 40 bis 60 € über den Umsatzzeitraum — abhängig von der konkreten Wettstrategie.
Vierte Komponente: Erfolgsbilanz der Wetten. Bei einer gut kalibrierten Bonus-Strategie mit Each-Way und H2H im richtigen Quoten-Korridor liegt die Erwartungsbilanz nahe an der Marktmarge minus Steuer, also bei einem strukturellen Verlust von 15 bis 20 Prozent pro umgesetztem Einsatz.
Bilanz: 100 € nomineller Bonus minus 25 € Steuer minus 15 € erwartete Markt-Marge gleich etwa 60 € realer Netto-Wert. Das ist der erwartete reale Gewinn aus einem 100-€-Bonus bei gut kalibrierter Strategie. Bei zehnfachem Umsatz statt fünffachem fällt die Steuer auf 50,30 € — der Netto-Wert sinkt entsprechend auf etwa 35 bis 45 €.
Bei 10×-Umsatzbedingungen auf 100-€-Bonus beträgt die kumulierte Steuerlast 50,30 €. Diese Rechnung ist eines der Hauptargumente dafür, dass Bonusangebote mit 5×- oder 6×-Umsatz strukturell freundlicher sind als 10×-Varianten — die Steuer-Komponente wächst linear mit dem Umsatz-Multiplikator.
Wer trägt die Steuer wirklich
Diese Frage ist rechtlich klar und praktisch verschoben. Rechtlich ist der Anbieter Steuerschuldner. Praktisch zahlt in den meisten Fällen der Wettende die Steuer als Aufschlag.
Es gibt drei Modelle der Steuerverteilung im deutschen Markt.
Modell eins: Voller Aufschlag auf den Einsatz. Der Wettende sieht beim Einsatz „100 € plus 5,30 € Steuer gleich 105,30 € Gesamtbetrag“ oder ähnlich. Die Steuer wird transparent als separater Posten ausgewiesen.
Modell zwei: Versteckt in der Quote. Der Wettende sieht keine Steuer-Position, aber die Auszahlungs-Quote ist um etwa 5 Prozent reduziert. Eine „echte“ 3,00-Quote wird als 2,85 angeboten.
Modell drei: Anbieter trägt die Steuer aus eigener Marge. Das ist die „ohne Wettsteuer“-Variante, bei der die nominalen Marktquoten ohne Reduktion und ohne Aufschlag gelten. Der Anbieter zahlt die 5,3 Prozent aus eigener Tasche ans Finanzamt und finanziert das durch grössere Wettvolumen.
Im legalen DE-Markt mit 8,2 Mrd. € Wetteinsätzen und einem Schwarzmarkt-Anteil von etwa 25 Prozent ist die Wettsteuer ein realer Wettbewerbsfaktor zwischen lizenzierten und illegalen Anbietern. Letztere zahlen keine Steuer und können entsprechend bessere Quoten anbieten — was den Schwarzmarkt strukturell fördert. Wer trotzdem legal spielen will, profitiert von der GGL-Schutzfunktion bei Streitigkeiten und Auszahlungen.
Für die Bonus-Planung relevant: Wer eine „ohne Wettsteuer“-Aktion bei einem GGL-Anbieter sieht, kann diese in den Bonus-Netto-Wert positiv einrechnen. Tiefer geht Wettsteuer-Übernahme als Bonus-Ersatz mit der konkreten Mathematik der Quoten-Anhebung.
5,3 Prozent, die jede Bonus-Erwartung kalibrieren
Die Wettsteuer ist die einzige strukturelle Belastung des Bonus-Werts, die nicht verhandelbar ist — sie ist gesetzlich. Wer einen Bonus aktiviert, ohne die Steuer in die Netto-Rechnung einzubeziehen, plant mit Brutto-Zahlen und wundert sich am Ende. Wer 5,3 Prozent pro Einsatz konsequent einkalkuliert, hat realistische Erwartungen und kann den Bonus-Wert ehrlich bewerten.
Was die Steuer nicht ändert: Die Logik der Bonus-Wahl. Niedrigere Umsatz-Multiplikatoren bleiben strukturell freundlicher, weil die Steuer-Komponente linear mit dem Umsatz wächst.
Wer zahlt die Wettsteuer rechtlich — Anbieter oder Wettender?
Rechtlich ist der Buchmacher Steuerschuldner nach §17 Rennwett- und Lotteriegesetz. Praktisch verteilt sich die Last in den meisten Fällen auf den Wettenden über Quoten-Reduktion oder direkten Einsatz-Aufschlag. Bei ‚ohne Wettsteuer‘-Aktionen trägt der Anbieter sie aus eigener Marge.
Wie hoch ist die Steuerlast bei 10×-Umsatzbedingungen auf 100-€-Bonus?
Bei 1000 € Bonus-Umsatz fallen 50,30 € Steuer an — also 50,3 Prozent des nominalen Bonus-Werts. Diese Steuerlast erklärt strukturell, warum 5x- oder 6x-Umsatz-Boni mathematisch effizienter sind als 10x-Varianten. Die Steuer wächst linear mit dem Umsatz-Multiplikator.
Erstellt vom Redaktionsteam „Golf Wetten Bonus”.